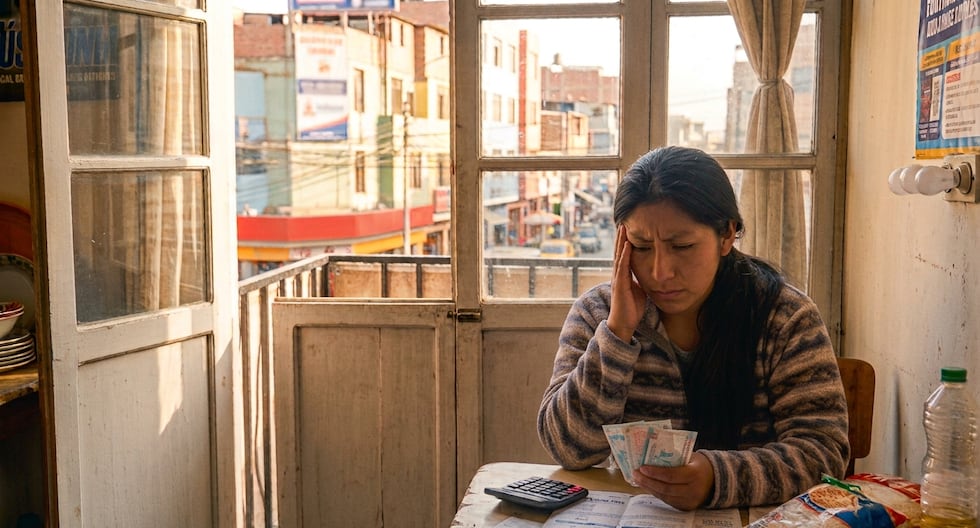
Según Gestión Tu Dinero, un análisis de la Encuesta de Capacidades Financieras 2026, desarrollada por la Superintendencia de Banca, Seguros y AFP (SBS) y el Banco de Desarrollo de América Latina y el Caribe (CAF), revela que solo un 39% de los peruanos podría cubrir un gasto imprevisto equivalente a un mes de sus ingresos. Este dato marca una reducción frente al 41% registrado en el estudio de 2022. En contraposición, el 61% de la población no cuenta con recursos suficientes para enfrentar una situación de emergencia, lo que indica una debilidad estructural en la preparación financiera de las familias.
El investigador principal del Instituto de Estudios Peruanos (IEP), Carolina Trivelli, señala que la recuperación económica tras la pandemia ha sido insuficiente. Las familias no han recuperado sus ingresos previos, han mantenido niveles de pobreza y han dejado de acumular activos. Esta situación limita su capacidad de respuesta ante imprevistos. La informalidad laboral, aunque ha disminuido, sigue siendo un factor crítico. Claudia Sícoli, directora académica de economía en la UPC, destaca que, incluso con una reducción moderada, el sistema laboral sigue careciendo de estabilidad. Además, para que el bienestar financiero se transforme, el crecimiento económico debe alcanzar al menos el 5% o 6% durante múltiples años. Sin esa proyección, los ingresos no aumentarán de forma significativa, y las familias seguirán enfrentando vulnerabilidades.
La ausencia de una cultura de ahorro también se evidencia en comportamientos cotidianos. Durante momentos como la liberación de jubilaciones o eventos familiares, muchas personas no cuentan con fondos reservados. Este patrón se refleja en el bajo nivel de ahorro que las familias gestionan, incluso cuando tienen ingresos regulares. La falta de educación financiera, combinada con la inestabilidad laboral, genera un círculo vicioso en el que los peruanos no pueden construir fortalezas económicas sostenibles.
Para el lector peruano, este panorama implica que la mayoría de las familias no está preparada para imprevistos como enfermedades, reparaciones o despidos. Aunque el crecimiento económico ha avanzado, su impacto en las casas comunes es lento. La falta de ahorro y la dependencia de ingresos inestables exponen a las personas a riesgos financieros elevados. Sin políticas públicas que promuevan la educación financiera y mecanismos de protección, el sistema seguirá siendo vulnerable. La clave no está solo en aumentar el ingreso, sino en fomentar hábitos de gestión que permitan a cada persona enfrentar el futuro con mayor seguridad.