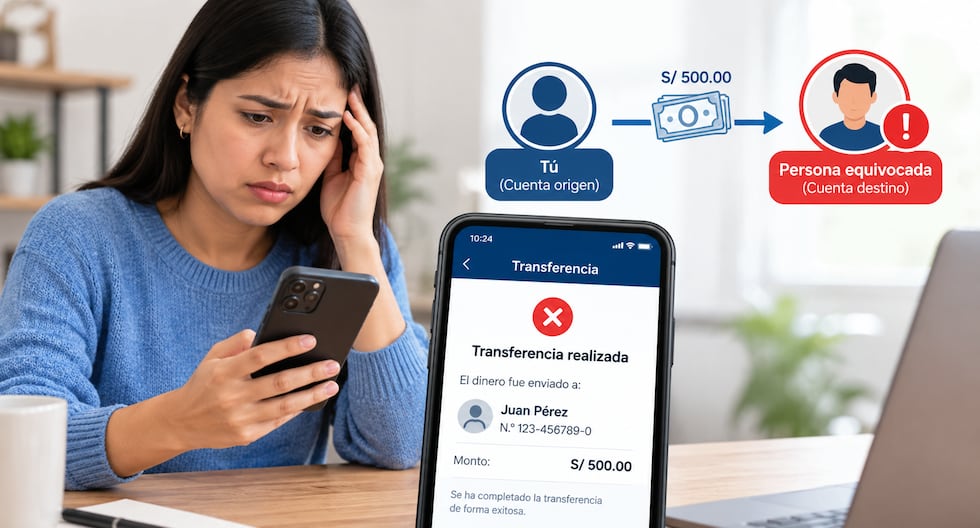
Según Gestión Tu Dinero, los peruanos están dejando de depositar sus ahorros en instituciones bancarias, con una pérdida anual de más de S/ 100 millones debido a errores en transferencias. Este fenómeno se ha intensificado con el crecimiento de plataformas digitales como Yape y Plin, que han facilitado el intercambio de dinero, pero también han aumentado los casos de envíos incorrectos. En estos escenarios, una pregunta clave surge: ¿es posible recuperar el dinero enviado por error? Expertos en derecho financiero indican que sí, pero el proceso no es sencillo ni directo.
La responsabilidad de una transferencia errónea recae en el emisor, no en la entidad bancaria, afirmó Walter Alvarez, especialista en derecho bancario de la Universidad Antonio Ruiz de Montoya. Aunque los bancos no están obligados a devolver los fondos, sí deben facilitar los canales para que el destinatario sea identificado. Esto implica que la institución debe brindar información sobre cómo contactar a quien recibió el dinero, sin asumir la responsabilidad de su identidad. En el caso de billeteras digitales, el número de contacto del receptor suele estar disponible, lo que acelera la búsqueda de devolución. Sin embargo, en transferencias bancarias, el secreto bancario impide que las entidades revelen el número o datos personales del destinatario. Alfonso Pérez Bonany, también docente en la Universidad de Lima, destacó que este límite legal protege la privacidad, pero también dificulta la recuperación del dinero.
Una vez que el destinatario es localizado, el afectado debe hacer una solicitud formal. Si esta no es atendida, existen dos vías: presentar una demanda civil o una acción penal. El especialista Pérez Bonany considera que la opción penal es más eficaz, ya que permite sancionar a quien recibió el dinero sin justificación, especialmente si se evidencia que fue un error intencional o por negligencia. Sin embargo, este camino requiere evidencia clara y un proceso legal que puede tardar semanas o meses.
Para el lector peruano, este escenario revela una brecha entre la facilidad de las herramientas digitales y la protección de los derechos financieros individuales. Aunque las plataformas tecnológicas han simplificado el manejo de dinero, también han generado riesgos que no están completamente cubiertos por las políticas de los bancos. Los usuarios deben estar alertas, verificando cuidadosamente cada transferencia antes de enviarla, y mantener registros digitales de todos los movimientos. La educación financiera y el uso responsable de las herramientas digitales son clave para evitar pérdidas que, en conjunto, superan los S/ 100 millones anuales.