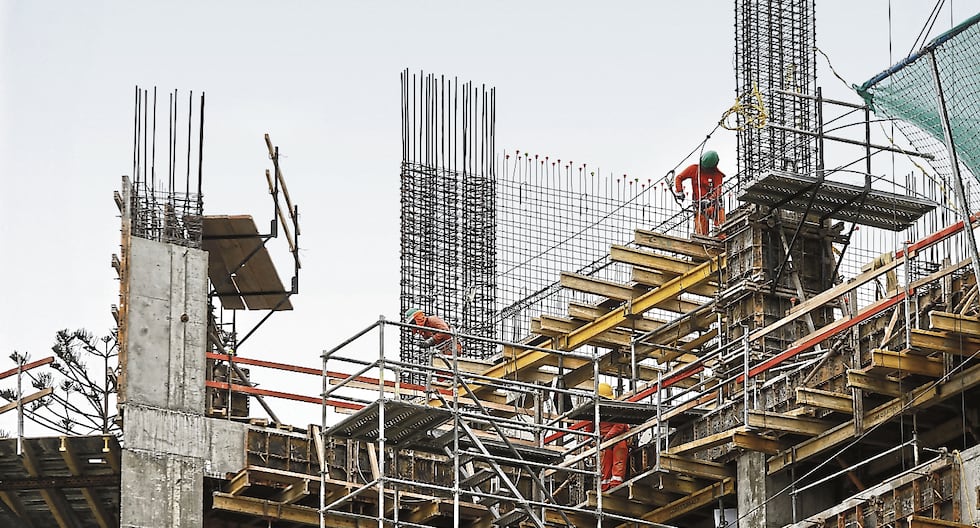
Según Gestión, el Perú enfrenta un déficit de casi 1.9 millones de viviendas, mientras que la oferta anual no supera las 50.000 unidades. Esta brecha entre la demanda y la oferta ha impulsado a las inmobiliarias a reevaluar su rol frente al Estado. En lugar de asumir la construcción directa, el sector propone que el Estado actúe como facilitador de financiamiento y condiciones infraestructurales para que nuevos proyectos se desarrollen con mayor eficiencia. La reflexión se basa en la experiencia de Colombia, analizada durante el NEXO Summit 2026, evento que congregó a más de 200 empresas inmobiliarias en Lima. Allí, Jonathan Malagón, exministro de Vivienda de Colombia, detalló que su país logró una demanda anual de aproximadamente 250.000 viviendas, frente a los 50.000 registrados en Perú. Según Ana Cecilia Gálvez, gerente general de la Confederación de Desarrolladores Inmobiliarios del Perú (CODIP), esa diferencia se relaciona con la integración entre el Ministerio de Vivienda y el Ministerio de Economía, donde los recursos destinados a vivienda —incluyendo subsidios— se convirtieron en instrumentos para ampliar el acceso a viviendas asequibles y estimular el mercado.
Una de las soluciones que el gremio considera viable para el contexto peruano es una mayor intervención estatal en el financiamiento hipotecario, mediante la creación de fondos de garantía. Este instrumento permitiría que los bancos otorguen créditos hipotecarios a familias que, por falta de garantías, actualmente no pueden acceder a préstamos. El Estado no asumiría la construcción de viviendas, sino que actuaría como intermediario que reduce barreras en el acceso al crédito. Gálvez enfatizó que no se trata de un Estado constructor, sino de uno que establece condiciones para que el sistema financiero funcione con mayor inclusión. Este modelo podría permitir que una familia obtenga un crédito hipotecario con una tasa de interés más accesible, incluso sin tener activos de respaldo.
Para los peruanos, especialmente en zonas urbanas donde el costo de vivienda crece constantemente, esta propuesta representa una vía real para reducir la presión financiera en la adquisición de una casa. Si el sistema de garantía estatal se implementa con claridad y transparencia, podría abrir espacios para que más familias, especialmente las de ingresos bajos, tengan acceso a créditos. El reto no es construir más casas, sino hacer que el financiamiento para la vivienda sea más equitativo y sostenible. El sector inmobiliario no busca solo escalar la oferta, sino transformar el modelo de acceso a la propiedad, asegurando que el crecimiento del mercado no se limite a los más privilegiados.