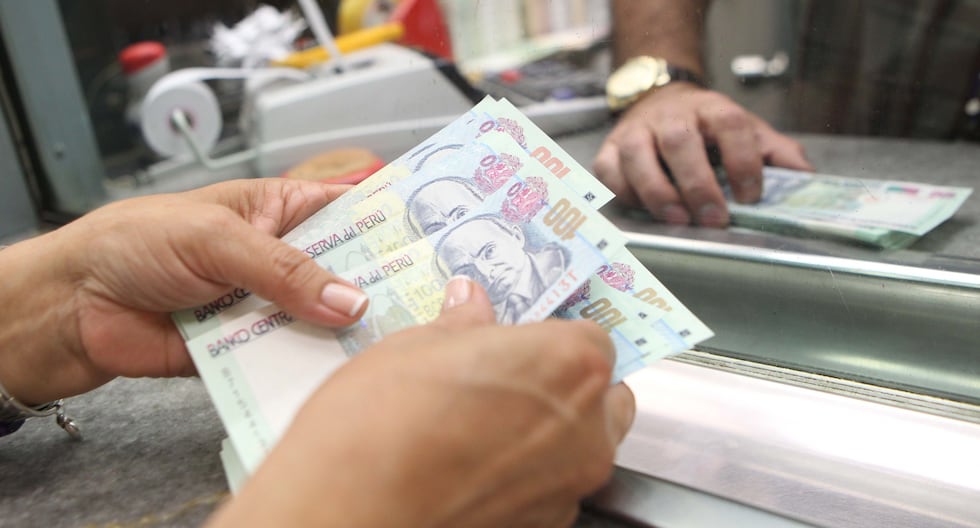
Segun Gestión Tu Dinero, el gobierno peruano ha presentado un proyecto de ley que extenderá por tres años la exoneración del Impuesto a la Renta (IR) sobre los intereses generados por cuentas de ahorro en el sistema financiero. La medida, que inicialmente se vencía el 31 de diciembre de 2026, ahora se establece hasta el 31 de diciembre de 2029. Esta propuesta fue anunciada oficialmente el 5 de octubre por el Ejecutivo y fue respaldada por legisladores de las bancadas de Fuerza Popular y Ahora Nación, lo que aumenta la probabilidad de que se apruebe en el próximo periodo legislativo. El cambio representa una inversión estratégica frente al enfoque anterior del Marco Macroeconómico Multianual, donde se prevía no renovar exoneraciones tributarias como esta.
El Ministerio de Economía y Finanzas (MEF) ha reforzado la decisión con un comunicado que confirma la no gravación del IR sobre los intereses de depósitos, asegurando que esta política se mantendrá con efecto a partir de la entrada en vigor del proyecto de ley N° 509. Los expertos coinciden en que esta medida es clave para mantener el acceso al sistema financiero, especialmente en contextos donde persisten brechas de inclusión. Luis Eduardo Falen, docente de Economía en la Universidad del Pacífico, destacó que el uso del sistema financiero no se limita a la rentabilidad, sino que también se basa en la seguridad y la facilidad para realizar transacciones diarias. Para las familias, los ahorros en cuentas de depósito son una herramienta fundamental que fortalece la estabilidad financiera.
La inclusión financiera en Perú sigue siendo un desafío significativo, con sectores de la población que aún no cuentan con acceso directo a servicios bancarios o productos de ahorro. Al eliminar el impuesto sobre los intereses, el sistema incentiva que más personas se inscriban en cuentas de ahorro, lo cual no solo mejora su capacidad de afrontar emergencias, sino que también fortalece la liquidez del sistema financiero en general. Esto tiene un impacto directo en el crecimiento sostenido de la economía, ya que un mayor número de ahorros implica una mayor disponibilidad de fondos para inversiones y crédito.
Para el lector peruano, esta medida representa una oportunidad clave de fortalecer su propia seguridad financiera. Si bien los ahorros no generan ganancias directas bajo el régimen actual, su presencia en cuentas de depósito permite evitar riesgos de pérdida por inflación o crisis económicas. Además, al mantener el incentivo tributario, el sistema fomenta una cultura de responsabilidad financiera, donde cada familia puede construir una base sólida para su futuro. En un contexto de volatilidad económica, esta política de apoyo al ahorro no solo beneficia a los individuos, sino que también contribuye a la estabilidad general del sistema financiero nacional.