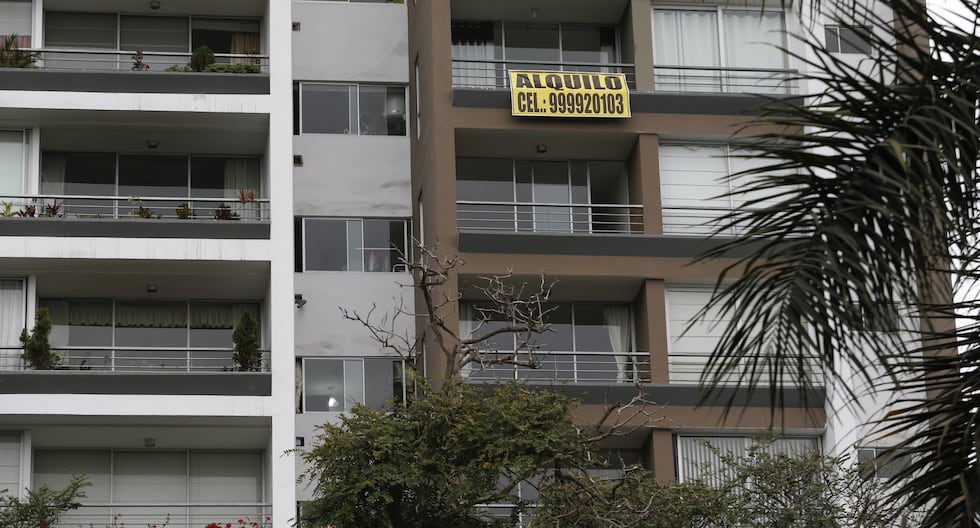
Según Gestión Tu Dinero, los créditos hipotecarios destinados a la compra de viviendas con fines de inversión entrarán en pausa hasta febrero. Este ajuste afecta principalmente a ciudades del norte del país, donde la demanda por bienes raíces ha crecido en los últimos años. Las entidades bancarias, como el BCP, han observado un aumento en las solicitudes de financiamiento para propiedades que se alquilarán, lo que genera una atención especial en los mercados urbanos de Lima, Arequipa y Cusco.
El gerente del área hipotecaria e inmobiliaria del BCP, Javier Bernuy, señaló que los clientes que buscan invertir en inmuebles suelen pedir al banco que el ingreso derivado del alquiler cubra completamente la cuota mensual de la hipoteca. Esta estrategia permite que el aporte inicial —que puede oscilar entre el 20% y el 30% del valor total— se determine mediante un cálculo preciso basado en el rendimiento esperado del alquiler. Así, el pago de la deuda se sustenta directamente en el flujo de ingresos generados por el inmueble.
El monto promedio de estos créditos se sitúa entre 80 mil y 120 mil dólares. Este rango refleja la demanda de productos que permitan a los inversionistas acceder a bienes raíces sin comprometer su liquidez. Para reducir riesgos, el BCP ha establecido asociaciones con dos empresas especializadas en gestión de departamentos. Al firmar un contrato con estas entidades, el cliente obtiene una garantía sobre el flujo de rentas futuras, lo que mejora la evaluación del riesgo del banco. Esto permite que los productos financieros se ajusten a condiciones más favorables para los clientes.
El modelo propuesto permite que el proceso de compra y administración del inmueble se realice en una sola etapa. El cliente no necesita buscar, posteriormente, una empresa de alquiler. En su lugar, todo se integra bajo el mismo proceso bancario. Esta simplificación beneficia tanto al banco, que reduce su exposición a pérdidas, como al cliente, que evita múltiples trámites y decisiones.
Para el lector peruano, este tipo de crédito representa una oportunidad viable para quienes buscan generar ingresos pasivos. Sin embargo, es clave evaluar que los rendimientos del alquiler deben superar los costos de mantenimiento y las tasas de interés. El segmento objetivo —personas con altos ingresos y patrimonio— debe ser cuidadosamente analizado, pues la viabilidad depende de factores como la ubicación geográfica, la estabilidad del mercado inmobiliario y el historial de ocupación de los departamentos. En contextos donde la demanda de alquileres es alta, como en zonas urbanas clave, estos créditos pueden ser una herramienta útil, pero no una solución universal.